
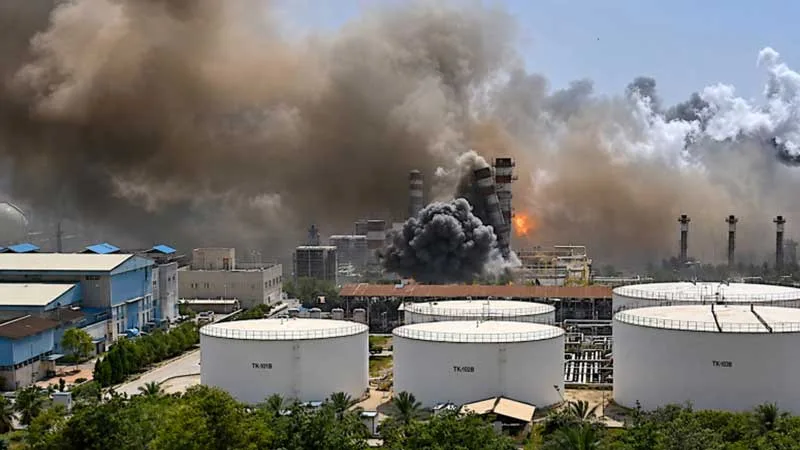
بررسی پیامدهای جنگ: از آسیب پتروشیمی تا اختلال در زنجیره تولید حلالهای شیمیایی؛
مقدمه؛ خسارت پتروشیمی در نقطهای متوقف نمیشود
وقتی یک مجتمع پتروشیمی در اثر جنگ یا یک بحران امنیتی از مدار تولید خارج میشود، پیامد اقتصادی آن به محدوده همان مجتمع یا حتی صنعت پتروشیمی محدود نمیماند. ساختار صنعت پتروشیمی بهگونهای است که میان واحدهای تولیدکننده خوراک، مجتمعهای تولیدکننده مواد پایه، واحدهای تولید مواد واسطهای و هزاران واحد پاییندستی، زنجیرهای از وابستگی متقابل وجود دارد. به همین دلیل، آسیب به یک حلقه میتواند با فاصله زمانی کوتاه یا حتی چند مرحله بعد، خود را در صنعتی کاملاً متفاوت نشان دهد.
گزارش منتشرشده از سوی مؤسسه مطالعات انرژی سبحان نیز دقیقاً بر همین ویژگی تأکید دارد و آسیبهای اخیر را نه صرفاً بهعنوان خسارت فیزیکی به چند مجتمع، بلکه بهعنوان اختلال در یک «شبکه بههمپیوسته» ارزیابی میکند. در این گزارش، علاوه بر توقف برخی واحدهای تولیدی، آسیب به زیرساختهای تأمین برق، بخار، آب صنعتی و سایر یوتیلیتیها از عوامل اصلی ایجاد اختلال دومینویی در زنجیره تولید معرفی شده است.
یکی از صنایعی که میتواند از این وضعیت تأثیر بگیرد، صنعت تولید و تأمین حلالهای شیمیایی است. حلالهایی مانند اتیل استات، بوتیل استات، متانول، استون، MIBK و بسیاری از حلالهای دیگر یا مستقیماً در زنجیره پتروشیمی تولید میشوند یا مواد اولیه و واسطههای مورد نیاز برای تولید آنها منشأ پتروشیمیایی دارند. بنابراین هرگونه اختلال جدی در تأمین این مواد میتواند در مراحل بعدی زنجیره، به کاهش تولید، افزایش قیمت، تأخیر در تحویل و افزایش وابستگی به واردات منجر شود.
پتروشیمی؛ حلقه بالادستی زنجیرهای بسیار بزرگتر از خود صنعت
اهمیت صنعت پتروشیمی برای صنایع پاییندستی از این واقعیت ناشی میشود که محصولات این صنعت در بسیاری از موارد محصول نهایی نیستند، بلکه بهعنوان خوراک مرحله بعدی تولید مورد استفاده قرار میگیرند.
در واقع میتوان زنجیره را بهصورت ساده چنین تصور کرد:
“خوراک نفت و گاز ← پتروشیمی و تولید مواد پایه ← مواد واسطهای ← تولیدکنندگان پاییندستی ← صنایع مصرفکننده نهایی”
هرچه یک صنعت پایینتر در این زنجیره قرار داشته باشد، ممکن است اثر اختلال را با تأخیر بیشتری دریافت کند؛ اما این تأخیر به معنی مصونماندن از بحران نیست.
در جریان جنگ اخیر نیز همین ساختار خود را نشان داد. گزارش جامعه اندیشکدهها به مواردی اشاره میکند که آسیب یک واحد، موجب توقف یا کاهش تولید واحدهای دیگری شده است. برای نمونه، آسیب به برخی واحدهای پتروشیمی تبریز بر زنجیره ABS و تأمین خوراک مجتمعهای پاییندستی اثر گذاشت. در منطقه ماهشهر نیز آسیب به برخی واحدها و بهخصوص تأسیسات تأمین یوتیلیتی موجب شد تعدادی از واحدهای دیگر، حتی در صورت سالمبودن فیزیکی، با محدودیت تولید مواجه شوند.
این مسئله برای صنایع شیمیایی یک هشدار مهم دارد: “در زنجیره پتروشیمی، سالمماندن یک کارخانه الزاماً به معنی امکان ادامه تولید آن کارخانه نیست.”
ممکن است تجهیزات تولیدکننده حلال آسیب ندیده باشند، اما خوراک مورد نیاز آن واحد به دلیل توقف واحد بالادستی، کمبود حملونقل، محدودیت تخصیص یا افزایش شدید قیمت دیگر در دسترس نباشد.
یوتیلیتی؛ حلقهای که کمتر دیده میشود اما اهمیت حیاتی دارد
یکی از مهمترین نکات گزارشهای مربوط به آسیب صنعت پتروشیمی، توجه به زیرساختهای جانبی یا همان یوتیلیتیهاست.
برق، بخار، آب صنعتی، هوای فشرده و سایر خدمات جانبی برای بسیاری از مجتمعهای پتروشیمی همانقدر ضروری هستند که خوراک شیمیایی. به همین دلیل، آسیب به یک مجتمع تولیدکننده یوتیلیتی میتواند مجموعهای از واحدهای دیگر را نیز از مدار خارج کند.
گزارش مؤسسه مطالعات انرژی سبحان برای نمونه به آسیبهای واردشده به پتروشیمی بندر امام و پتروشیمی فجر انرژی اشاره میکند و توضیح میدهد که کاهش ظرفیت تولید برق و بخار در این مجموعهها بر واحدهای متعدد دیگری اثر گذاشته است. در مورد فجر انرژی، آسیب به ظرفیت تولید برق و بخار، تداوم فعالیت مجتمعهای دیگری در ماهشهر را تحت تأثیر قرار داده است.
این موضوع برای تولیدکنندگان مواد شیمیایی پاییندستی بسیار مهم است. زیرا تولید یک ماده شیمیایی صرفاً به داشتن ماده اولیه وابسته نیست؛ انرژی، بخار، آب خنککننده، حملونقل و سایر خدمات نیز بخشی از زنجیره تأمین هستند.
بنابراین بحران میتواند حتی بدون آنکه کارخانه تولیدکننده حلال مستقیماً مورد اصابت قرار گرفته باشد، ظرفیت تولید آن را کاهش دهد.
چگونه اختلال پتروشیمی به صنعت حلال منتقل میشود؟
برای درک بهتر این موضوع باید میان «ماده اولیه»، «ماده واسطهای» و «محصول نهایی» تمایز قائل شد.
در صنعت حلال، برخی محصولات مستقیماً در مجتمعهای پتروشیمی تولید میشوند و برخی دیگر در واحدهای شیمیایی پاییندستی از ترکیب یا تبدیل چند ماده پایه تولید میشوند.
برای مثال، در زنجیره تولید استرهایی مانند اتیل استات و متیل استات، دسترسی به مواد اولیهای مانند اتانول، اسید استیک و الکلهای مناسب اهمیت دارد. بنابراین اگر تولید یا عرضه این مواد در زنجیره بالادستی دچار اختلال شود، تولیدکننده حلال نیز با افزایش هزینه یا کاهش دسترسی مواجه خواهد شد.
در مورد حلالهایی مانند متانول یا برخی مواد پایه مورد استفاده در تولید سایر حلالها نیز وابستگی به مجتمعهای پتروشیمی و زنجیره انرژی و گاز اهمیت بیشتری پیدا میکند.
به همین دلیل، اثر جنگ بر صنعت حلال را میتوان در چند مرحله مشاهده کرد: ابتدا کاهش تولید مواد پایه، سپس کاهش عرضه مواد واسطهای، بعد افزایش رقابت برای خرید، افزایش قیمت و در نهایت انتقال این فشار به تولیدکننده حلال و صنایع مصرفکننده.
این فرآیند ممکن است در ظاهر تنها به شکل «افزایش قیمت یک ماده شیمیایی» دیده شود، اما در واقع ریشه آن میتواند در چند حلقه بالاتر از کارخانه مصرفکننده قرار داشته باشد.
کاهش عرضه؛ نخستین اثر مستقیم بر بازار پاییندستی
یکی از نخستین پیامدهای آسیب به پتروشیمی، کاهش عرضه برخی محصولات است.
اقتصادنیوز در گزارش خود از نشست مشترک کمیسیونهای تخصصی اتاق تهران، به نگرانی فعالان اقتصادی درباره میزان آسیب صنعت پتروشیمی، محصولاتی که از مدار تولید خارج شدهاند، زمان بازسازی و راههای تأمین مواد اولیه صنایع مختلف اشاره میکند. در همین نشست، فعالان بخش خصوصی بر ضرورت تأمین برخی مواد اولیه از مسیر واردات و استفاده از ظرفیت کشورهای عضو اتحادیه اوراسیا تأکید کردند.
این وضعیت در بازار حلالها میتواند خود را به شکل کاهش موجودی، افزایش زمان تحویل و کاهش توان تأمین سفارشهای عمده نشان دهد.
در چنین شرایطی، تولیدکنندهای که پیش از بحران با موجودی محدود و تأمین مستمر کار میکرد، ممکن است با یک تغییر ناگهانی در شرایط بازار مواجه شود. موجودی انبار کاهش پیدا میکند، تأمینکنندگان قیمتهای خود را تغییر میدهند و خریدار نیز برای حفظ تولید خود مجبور به خرید سریعتر و با قیمت بالاتر میشود.
افزایش قیمت فقط نتیجه کاهش تولید نیست
افزایش قیمت مواد شیمیایی در شرایط جنگی را نمیتوان صرفاً به کاهش تولید نسبت داد.
هزینه حملونقل، بیمه، لجستیک، ریسک معامله، محدودیتهای تجاری، دشواری واردات و نیاز به تأمین سرمایه در گردش نیز میتوانند هزینه نهایی مواد اولیه را افزایش دهند.
اقتصادنیوز نیز در گزارش خود به افزایش قیمت محصولات پتروشیمی و هزینه حملونقل و تأثیر آن بر واردات مواد اولیه اشاره کرده است. فعالان صنعت در این گزارش همچنین بر استفاده از مسیرهای جایگزین تأمین و امکان واردات مواد اولیه از محل ارز حاصل از صادرات تأکید کردهاند.
این مسئله برای بازار حلال اهمیت دوچندانی دارد؛ زیرا بسیاری از مصرفکنندگان حلال، خود تولیدکننده محصول نهایی هستند. افزایش قیمت حلال مستقیماً میتواند هزینه تولید دارو، رنگ، رزین، چسب، مرکب چاپ، پوششها، محصولات غذایی و سایر محصولات شیمیایی را افزایش دهد.
به عبارت دیگر، افزایش قیمت یک حلال میتواند در نهایت در چندین صنعت مختلف پخش شود.
مشکل دوم؛ افزایش زمان تأمین مواد اولیه
در شرایط عادی، یک تولیدکننده حلال میتواند براساس برنامه تولید ماهانه خود مواد اولیه را سفارش دهد. اما در شرایط بحران، مفهوم «زمان تأمین» یا Lead Time اهمیت بسیار بیشتری پیدا میکند.
ممکن است ماده مورد نظر همچنان در بازار وجود داشته باشد، اما زمان تحویل آن از چند روز به چند هفته افزایش یابد. این مسئله برای واحدهایی که موجودی انبار محدودی دارند، میتواند به توقف تولید منجر شود.
در گزارش اتاق تهران نیز فعالان صنعت پتروشیمی و صنایع پاییندستی به چالشهای لجستیکی و زمانبر بودن فرآیند واردات اشاره کردهاند و بر ضرورت استفاده از مسیرهای جایگزین تأمین تأکید شده است.
برای یک تولیدکننده حلال، چنین وضعیتی میتواند به معنای افزایش موجودی احتیاطی، قفلشدن سرمایه در گردش و افزایش هزینه نگهداری باشد.
واردات؛ راهحل ضروری اما پرهزینه
یکی از راههای جبران کاهش عرضه داخلی، واردات است. اما واردات در شرایط بحران لزوماً یک راهحل سریع و ارزان نیست.
افزایش هزینه حمل، محدودیتهای بانکی و ارزی، ریسک بیمه، مشکلات لجستیکی و زمانبرشدن ثبت سفارش و ترخیص کالا میتواند قیمت تمامشده محصول وارداتی را افزایش دهد.
از سوی دیگر، ایجاد انحصار در واردات نیز خود میتواند مشکل جدیدی ایجاد کند. رئیس اتاق تهران در نشست مورد اشاره اقتصادنیوز، نسبت به احتمال شکلگیری انحصار در واردات برخی مواد اولیه هشدار داده و آن را زمینهساز پیامدهای مخرب اقتصادی دانسته است.
در همین زمینه، محسن زنگنه نیز پس از بررسی آسیبهای صنعت پتروشیمی تأکید کرده است که برای موادی که پیشتر توسط واحدهای آسیبدیده تأمین میشدهاند، امکان واردات نباید به یک مجموعه محدود شود و خود واحدهای مصرفکننده نیز باید در صورت نیاز امکان واردات داشته باشند.
این موضوع برای بازار حلالها اهمیت زیادی دارد؛ زیرا هرگونه محدودیت در مسیر واردات جایگزین میتواند وابستگی تولیدکنندگان پاییندستی به تعداد محدودی تأمینکننده را افزایش دهد.
صنایع پاییندستی؛ از پتروشیمی تا استخر فایبرگلاس
گزارش منتشرشده توسط آبیسازه نمونه قابلتوجهی از این زنجیره وابستگی ارائه میکند. در صنعت تولید استخر و جکوزی فایبرگلاس، رزین پلیاستر یا وینیلاستر، ژلکوت، فومهای پلیمری و افزودنیهای شیمیایی از مواد اصلی تولید هستند و اختلال در تأمین مواد پلیمری میتواند برنامه تولید این واحدها را مختل کند.
این مثال نشان میدهد که اثر بحران پتروشیمی لزوماً در صنایعی که مستقیماً «پتروشیمی» نامیده میشوند متوقف نمیشود.
همین منطق درباره تولیدکنندگان حلال نیز برقرار است. یک کارخانه تولید حلال ممکن است مستقیماً پتروشیمی نباشد، اما مواد اولیه آن از زنجیره پتروشیمی تأمین شود. در نتیجه، آسیب به پتروشیمی میتواند چند مرحله بعد در صورتهای مالی یک تولیدکننده حلال ظاهر شود.
اثر دومینویی بر تولیدکنندگان حلالهای شیمیایی
برای صنعت حلال، پیامدهای بحران را میتوان در چهار سطح مشاهده کرد.
در سطح نخست، “دسترسی به مواد اولیه” محدود میشود. در سطح دوم، “قیمت مواد اولیه” افزایش پیدا میکند. در سطح سوم، “زمان تأمین و هزینه لجستیک” افزایش مییابد و در سطح چهارم، تولیدکننده حلال ناچار میشود این افزایش هزینه را به مشتری منتقل کند.
اما مسئله در همینجا پایان نمییابد.
مشتری تولیدکننده حلال نیز ممکن است خود با کمبود یا افزایش قیمت مواد اولیه مواجه باشد. بنابراین قدرت جذب افزایش قیمت در کل زنجیره کاهش پیدا میکند. نتیجه میتواند کاهش حاشیه سود، کاهش تولید، تعویق سرمایهگذاری و در موارد شدیدتر، توقف موقت برخی خطوط تولید باشد.
به همین دلیل، اثر بحران در صنایع شیمیایی را باید بهصورت یک زنجیره مشاهده کرد:

این همان حلقهای است که باعث میشود یک حمله به زیرساخت پتروشیمی، اثر خود را در صنعتی کیلومترها دورتر و حتی چند ماه بعد نشان دهد.
چرا ذخیرهسازی مواد اولیه اهمیت بیشتری پیدا میکند؟
یکی از درسهای مهم این بحران برای تولیدکنندگان حلال، ضرورت بازنگری در سیاست موجودی مواد اولیه است.
مدل تأمین «Just in Time» که در شرایط عادی میتواند هزینه نگهداری را کاهش دهد، در شرایطی که احتمال اختلال ناگهانی در زنجیره تأمین وجود دارد، آسیبپذیرتر است.
گزارشهای مربوط به مدیریت زنجیره پتروشیمی در دوره جنگ نیز نشان میدهد که ذخیرهسازی محصولات، افزایش عرضه برخی کالاهای پرمصرف و اولویتبندی مواد اولیه صنایع حساس، بخشی از اقدامات انجامشده برای جلوگیری از ایجاد بحران در صنایع پاییندستی بوده است.
برای تولیدکننده حلال، این تجربه میتواند به معنای ایجاد **موجودی استراتژیک** برای مواد اولیه حیاتی باشد؛ البته میزان این موجودی باید بر اساس زمان تأمین، امکان جایگزینی ماده، ظرفیت انبار، ریسک قیمت و سرمایه در گردش تعیین شود.
بحران اخیر چه چیزی را درباره آینده بازار حلال نشان میدهد؟
مهمترین نتیجه این تحولات آن است که امنیت تأمین مواد اولیه دیگر صرفاً یک موضوع بازرگانی نیست؛ بلکه به یک مزیت رقابتی تبدیل شده است.
تولیدکنندهای که بتواند چند منبع تأمین داخلی و خارجی داشته باشد، موجودی استراتژیک ایجاد کند، مسیرهای لجستیکی جایگزین در اختیار داشته باشد و ارتباط مستقیمتری با تولیدکنندگان مواد پایه برقرار کند، در شرایط بحرانی نسبت به رقبای خود موقعیت بسیار بهتری خواهد داشت.
از سوی دیگر، سیاستگذار نیز ناچار است نگاه خود را از «تولید در مجتمع» به «تابآوری کل زنجیره ارزش» تغییر دهد. گزارش مؤسسه مطالعات انرژی سبحان نیز بر همین موضوع تأکید دارد و پیشنهاد میکند تمرکززدایی از قطبهای یوتیلیتی، تقویت پدافند غیرعامل و توجه به وابستگی متقابل واحدهای بالادست و پاییندست در برنامههای آینده مورد توجه قرار گیرد.
جمعبندی؛ آسیب واقعی در انتهای زنجیره دیده میشود
آسیب به صنعت پتروشیمی را نمیتوان تنها با تعداد مجتمعهای آسیبدیده یا ارزش تجهیزات تخریبشده اندازهگیری کرد. بخش مهمی از خسارت واقعی در ماهها و حتی سالهای بعد، در قالب کاهش تولید صنایع پاییندستی، افزایش قیمت مواد اولیه، کاهش صادرات، افزایش هزینه واردات، کمبود مواد واسطهای و کاهش حاشیه سود بنگاهها ظاهر میشود.
تجربه جنگ اخیر نشان داد که وابستگی شدید زنجیرههای تولید به یکدیگر میتواند یک اختلال محلی را به بحران گستردهتر تبدیل کند. آسیب به واحدهای تولیدی، محدودیت خوراک، اختلال در برق و بخار و دشواریهای حملونقل همگی میتوانند به یکدیگر متصل شوند و در نهایت عرضه مواد اولیه صنایع پاییندستی را تحت فشار قرار دهند.
در این میان، صنعت تولید حلالهای شیمیایی یکی از نمونههای قابلتوجه صنایع پاییندستی است که میتواند اثر این اختلال را از مسیر مواد اولیه و واسطهای دریافت کند. بنابراین افزایش قیمت یا کمبود یک حلال را نباید همیشه یک اتفاق مستقل در بازار آن محصول تلقی کرد؛ گاهی ریشه مسئله در زنجیرهای قرار دارد که از خوراک نفت و گاز و مجتمعهای پتروشیمی آغاز شده است.
برای تولیدکنندگان حلال و سایر صنایع شیمیایی پاییندستی، مهمترین درس این دوره روشن است: “امنیت تأمین مواد اولیه بخشی از استراتژی تولید است، نه یک فعالیت صرفاً تدارکاتی.”
تنوعبخشی به تأمینکنندگان، ایجاد ذخایر استراتژیک، استفاده از مسیرهای وارداتی جایگزین، توسعه ارتباط مستقیم با تولیدکنندگان بالادستی و پایش مستمر وضعیت مجتمعهای پتروشیمی، از این پس میتواند به اندازه ظرفیت تولید و تکنولوژی کارخانه در حفظ مزیت رقابتی یک شرکت اهمیت داشته باشد.
دیدگاهتان را بنویسید